汽配厂商的困境与突围 接单越多越亏,北京企业另辟蹊径
汽车零部件行业正经历一场深刻的洗牌。曾经被誉为“黄金赛道”的汽车产业链,如今却让不少汽配厂商感到寒意阵阵。原材料价格上涨、主机厂持续压价、账期不断拉长,使得众多中小型汽配企业陷入了“接单越多,亏损越严重”的怪圈。大批厂商开始主动或被动地逃离汽车赛道,寻找新的生存空间。
一、越忙越亏:汽配厂商的普遍困境
“去年接了2000万的订单,年底一算账,亏了80万。”河北一家生产汽车冲压件的老板无奈地告诉记者。这并不是个例。在汽车产业链中,Tier 2、Tier 3级别的供应商往往处于弱势地位。上游是钢材、塑料、芯片等原材料价格波动,下游是主机厂和大型Tier 1企业的年度降价要求。
利润被两头挤压的结果是:毛利率从十年前的20%—30%骤降至如今的5%—10%,甚至更低。更致命的是,主机厂普遍采用“3+6”甚至“6+6”的账期模式,即交货后3个月开票,再6个月后付款。这意味着汽配厂商需要垫付大量资金,一旦订单增加,现金流反而更加紧张,融资成本侵蚀掉仅存的利润。
“不做订单等死,做订单找死。”成为行业内的黑色幽默。于是,不少厂商选择逐步退出汽车供应链,转做家电、工程机械、储能设备等领域的零部件。
二、逃离赛道:是无奈也是理性选择
汽配厂商的逃离并非一时的情绪化 decision。从产业规律看,当某个环节的利润率长期低于社会平均资本回报率,资本和产能自然会流出。汽车行业虽然规模巨大,但过度竞争和主机厂强势的地位,使得零部件环节的议价能力极弱。
新能源汽车的崛起也改变了游戏规则。传统燃油车零部件体系相对稳定,而新能源车对零部件的轻量化、电子化、集成化提出了新要求,许多传统汽配厂商的技术积累无法快速迁移,被迫出局。
于是,我们看到:浙江一批做轮毂的工厂转做无人机零部件;广东一些做座椅面料的转做家居软装;江苏部分做发动机管路的企业转做氢能设备管路。逃离,是为了活下去。
三、北京企业建设接单:另一种思路
在上述背景下,北京的一批汽配企业却选择了一条不同的道路——不是简单地“逃离”,而是通过建设自有产能和数字化接单平台,重构与主机厂及大型售后连锁的合作模式。
1. 自建智能工厂,掌握产能主动权
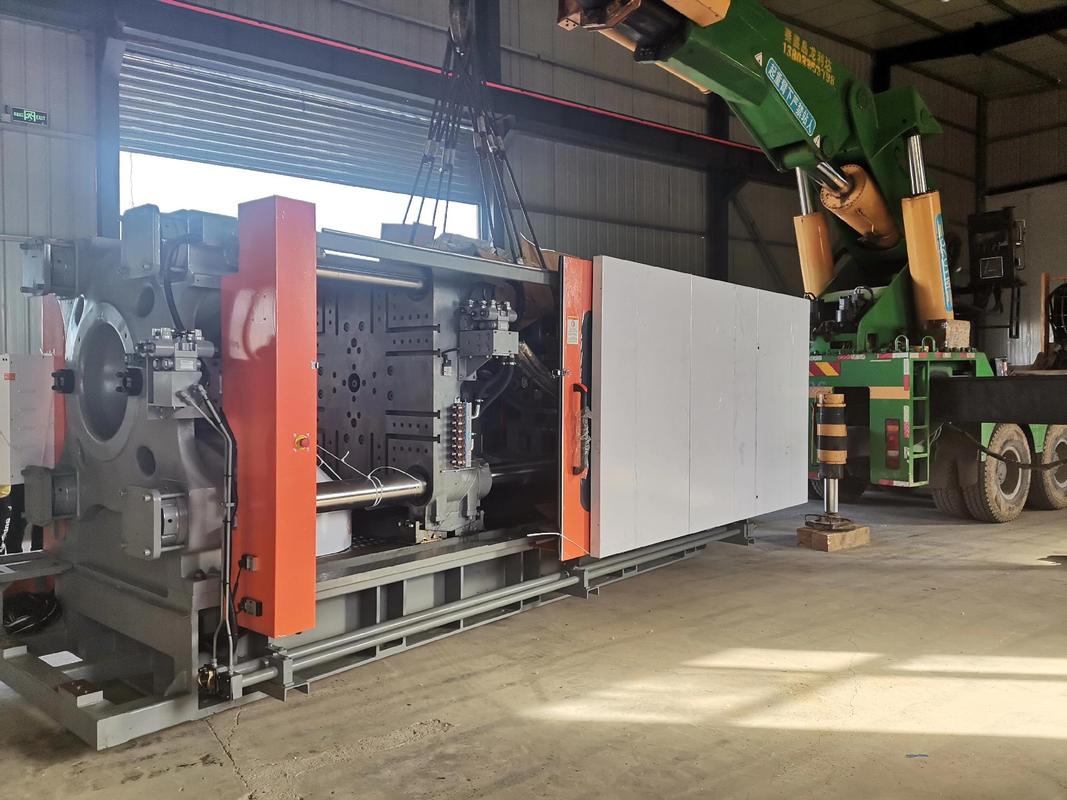
北京某生产新能源汽车电驱动壳体的小型厂商,过去长期为一家Tier 1企业代工,利润微薄且被动。2022年起,该企业在北京郊区建设了一座柔性智能工厂,引入自动化产线和MES系统,直接对接多家主机厂的新车型开发需求。由于省去了中间环节,且能够快速响应小批量、多品种订单,其毛利率回升至18%以上。
2. 搭建数字化接单平台,聚合零散需求
另一家位于北京亦庄的汽配企业,联合多家同行搭建了一个汽车零部件协同制造平台。主机厂或大型售后渠道可以在平台上发布订单,多家工厂在线竞价、协同排产。这种模式既解决了单一工厂产能不足或过剩的问题,又提高了对主机厂的议价能力。据了解,该平台上线一年,已促成超过3亿元的订单,参与企业的平均设备利用率从60%提升到85%。
3. 转向售后市场和出口市场
不把所有鸡蛋放在主机厂配套这一个篮子里。北京一些汽配企业利用自身的研发优势,开发适应欧洲、东南亚、中东等市场的售后维修件,通过跨境电商和海外仓直接触达海外汽修厂。由于售后市场的价格敏感度低于主机厂配套,且账期更短,企业的现金流明显改善。
四、突围的关键:从“制造”到“智造+服务”
无论是逃离还是坚守,汽配厂商要摆脱“越接单越亏”的魔咒,核心在于提升自身的不可替代性。北京企业的实践表明,以下路径值得借鉴:
- 技术升级:向新能源、智能网联配套的高附加值零部件转型,如轻量化一体化压铸、智能座舱部件、热管理系统等。
- 模式创新:通过工业互联网平台实现产能共享、订单聚合,降低单个企业的市场风险。
- 市场多元化:既做主机厂配套,也做售后市场;既做国内,也做出口。
- 现金流管理:严格评估订单的边际贡献,拒绝“赔本赚吆喝”的盲目扩张,必要时通过供应链金融工具盘活应收账款。
##
大批汽配厂商逃离汽车赛道,折射出中国汽车产业链在高速增长后进入深度调整期的阵痛。接单越多越亏,本质上是产业链利益分配机制失衡的结果。而北京企业通过建设自有产能和数字化接单能力,提供了一种从被动接单到主动选择的转型样本。只有那些能够持续提升技术、模式和效率的汽配企业,才能真正留在赛道上,并且跑得更远。
如若转载,请注明出处:http://www.cdgqq.com/product/44.html
更新时间:2026-11-01 15:01:08